
Dalam satu dekade terakhir, sektor keuangan syariah mengalami pertumbuhan pesat dan menjadi salah satu sektor dengan perkembangan tercepat dalam industri keuangan global. Menurut Global Islamic Report, nilai aset keuangan syariah tumbuh sebesar 13,37% pada tahun 2022, mencapai $2,45 triliun[1]. Dengan populasi muslim yang mencapai 87,2% dari total penduduk, Indonesia memiliki potensi besar untuk memperluas sektor keuangan dan ekonomi syariah. Untuk memaksimalkan potensi ini, diperlukan upaya berkelanjutan dalam mengembangkan sistem keuangan syariah yang kuat dan stabil, sehingga performa keuangan syariah Indonesia dapat terus meningkat.
Seiring waktu, semakin bermunculan berbagai instrumen finansial syariah yang dapat memenuhi beragam kebutuhan investor muslim. Salah satu bidang keuangan syariah yang berkembang pesat di Indonesia adalah saham syariah. Saham syariah adalah instrumen keuangan yang dikeluarkan oleh emiten yang mematuhi prinsip operasional syariah. Ringkasnya, dalam emiten tersebut tidak terlibat aktivitas yang mencakup produksi, distribusi, perdagangan, atau penyediaan unsur perjudian, transaksi dengan unsur ketidakpastian (gharar), serta barang atau jasa yang bertentangan dengan prinsip syariah lainnya. Investasi saham dengan prinsip syariah semakin populer di Indonesia, terutama di kalangan investor muslim yang ingin memastikan bahwa portofolio mereka sesuai dengan prinsip-prinsip hukum syariah dalam pasar modal. Di Indonesia, saham syariah diawasi oleh Otoritas Jasa Keuangan (OJK) melalui peraturan yang menjamin kepatuhan terhadap hukum islam.
Dalam berinvestasi, penting bagi investor untuk memperhatikan portofolio investasi yang akan dibeli. Portfolio investasi merupakan sekumpulan instrumen investasi yang dibentuk dengan proporsi tertentu sehingga mencapai target hasil yang diharapkan. Mempertimbangkan portofolio investasi dapat membantu investor meminimalkan potensi risiko yang mungkin terjadi dan memaksimalkan potensi keuntungan yang didapatkan. Salah satu tantangan yang dihadapi setiap investor dalam berinvestasi di pasar modal adalah ketika menilai aset dalam portofolio investasi. Saat berinvestasi pada suatu saham, investor perlu memahami dan memperkirakan tingkat pengembalian dan risiko aset yang dipilih. Salah satu model yang dapat digunakan investor untuk melakukan estimasi penilaian saham adalah Capital Asset Pricing Model (CAPM).
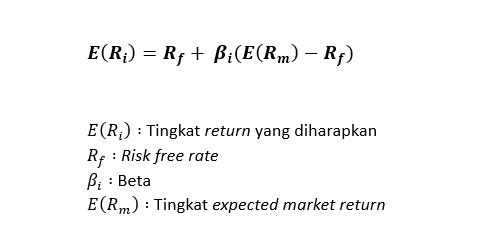
CAPM mengukur hubungan antara risiko dan tingkat pengembalian yang diharapkan dari suatu aset atau portofolio. Pada model CAPM, tingkat pengembalian yang diharapkan adalah hasil dari penjumlahan risk free rate (tingkat pengembalian dari aset investasi bebas risiko) dan premi risiko pasar (selisih tingkat pengembalian pasar yang diharapkan dengan tingkat pengembalian bebas risiko) yang dikalikan dengan beta (indikator fluktuasi harga saham relatif terhadap pergerakan pasar). Dalam matematika, rumus CAPM dapat dinyatakan sebagai berikut:
Adanya perbedaan antara instrumen keuangan syariah dan konvensional dalam hal kerangka hukum dan sifat transaksinya menyebabkan adanya perkembangan pada model-model finansial konvensional agar sesuai dengan aplikasi pada instrumen keuangan syariah. Begitu juga dengan lingkup investasi CAPM yang tidak dapat diaplikasikan untuk menjelaskan return instrumen keuangan syariah, karena adanya larangan oleh syariat Islam yang menjadi asumsi dasar dalam model CAPM. Beberapa asumsi dalam CAPM yang digunakan untuk menyederhanakan kompleksitas ekonomi dunia nyata adalah tidak adanya biaya transaksi, kemampuan untuk membagi aset tanpa batas, tidak adanya pajak pendapatan pribadi, investor tidak dapat mempengaruhi harga saham melalui keputusan jual beli mereka, keputusan investasi hanya berdasarkan expected return dan risiko, diperbolehkannya short selling tanpa batas, pinjaman dan peminjaman tanpa batas pada tingkat risk-free rate, ekspektasi investor yang homogen, serta perdagangan semua aset termasuk dari industri non-halal. Dari asumsi tersebut, terdapat tiga hal yang bertentangan dengan prinsip syariah: diperbolehkannya short selling, pinjaman dan peminjaman dengan risk-free rate, dan perdagangan aset non-halal. Short selling, yaitu penjualan aset yang tidak dimiliki oleh investor, bertentangan dengan prinsip syariah karena melibatkan penjualan sesuatu yang tidak dimiliki dan mengandung unsur spekulasi (maysir), yang dianggap riba dan dilarang. Penggunaan risk-free rate juga bertentangan dengan syariah karena melanggar prinsip bahwa tidak boleh ada keuntungan tanpa risiko, dan bahwa setiap keuntungan harus diiringi tanggung jawab. Selain itu, asumsi bahwa semua aset termasuk non-halal dapat diperdagangkan juga bertentangan dengan syariah, yang hanya mengizinkan transaksi atas aset yang halal. Oleh karena itu, dibentuk inovasi berupa pengembangan model Shariah Capital Asset Pricing Model (SCAPM) sebagai alternatif dari keterbatasan CAPM bagi investor muslim dalam melakukan analisis investasi di pasar saham syariah.
Sharia Capital Asset Pricing Model (SCAPM) merupakan pengembangan dari CAPM yang telah disesuaikan dengan prinsip-prinsip syariah dalam berinvestasi, yaitu tidak melibatkan riba (bunga), gharar (ketidakpastian), dan maysir (spekulasi). Konsep SCAPM pertama kali diperkenalkan pada tahun 1987 dengan menghapus komponen risk free rate (Rf) yang biasanya berbasis bunga karena dianggap mengandung unsur riba, sehingga model dianggap lebih sesuai dengan prinsip syariah tanpa Rf. Sedangkan beberapa opsi modifikasi setelahnya dilakukan dengan mensubstitusi risk free rate (Rf) konvensional dengan pengganti yang sesuai syariah, seperti tingkat zakat, indeks inflasi, nominal gross domestic product, return rate dari sukuk, dan return rate dari Sertifikat Bank Indonesia Syariah (SBIS)
SCAPM hanya bisa digunakan untuk instrumen-instrumen keuangan yang sesuai dengan prinsip syariah, seperti sukuk (obligasi syariah) dan saham syariah, dari industri yang tidak terlibat dalam barang/ jasa non halal. Salah satu implementasi SCAPM di Indonesia dapat dilakukan melalui saham yang tergabung dalam Jakarta Islamic Index (JII). JII merupakan indeks pasar saham yang terdiri dari kumpulan saham-saham yang telah memenuhi kriteria syariah di Bursa Efek Indonesia (BEI), sehingga sudah pasti dapat dijadikan panduan dan referensi bagi investor syariah dalam melihat tolok ukur kinerja saham yang sesuai dengan prinsip islam.
Beberapa penelitian telah dilakukan untuk menguji efektivitas metode SCAPM dalam menjelaskan return dan portofolio saham syariah di Indonesia. Dalam sebuah penelitian, Igo F. dan Artie A. R. (2016) melakukan komparasi antara hasil estimasi CAPM dengan SCAPM pada data sampel saham yang terdaftar dalam JII selama satu tahun periode pengamatan[2]. Pendekatan SCAPM yang digunakan dalam penelitian tersebut adalah dengan menghapus risk free rate (Rf), mensubtitusi Rf dengan tingkat zakat, dan mengganti Rf dengan tingkat inflasi. Hasil dari penelitian tersebut menunjukkan bahwa mensubtitusi variable Rf dengan tingkat inflasi pada metode SCAPM menghasilkan estimasi yang paling dekat dengan metode CAPM dan memiliki tingkat signifikansi paling baik diantara beberapa pendekatan SCAPM lain yang digunakan, sehingga disimpulkan metode ini merupakan metode terbaik dalam mengestimasi return investasi saham syariah pada penelitian ini.
Pada penelitian yang lain, dilakukan implementasi metode SCAPM dengan mengganti variabel Rf dengan tingkat return dari Sertifikat Bank Indonesia Syariah (SBIS) pada data sampel saham JII. Pemilihan SBIS sebagai pengganti variabel Rf didasari atas hasil pada penelitian-penelitian sebelumnya yang menyatakan bahwa tingkat inflasi tidak bisa mengontrol kompensasi risiko yang dibutuhkan investor secara akurat, tingkat zakat menghasilkan pola yang relatif sama dengan CAPM tetapi memiliki rentang nilai yang terlampau jauh, dan penghapusan variabel Rf menghasilkan nilai yang berkebalikan dengan estimasi CAPM sehingga tidak akurat dalam mengestimasi nilai return[3]. Penelitian ini menghasilkan data saham JII yang menghasilkan portofolio optimal beserta proporsi dananya menggunakan analisis SCAPM. Sari, A. R., dkk menyarankan penambahan faktor makro ekonomi sebagai indikator dalam menilai saham untuk penelitian selanjutnya.
Pengembangan model dilakukan pada penelitian selanjutnya, yaitu implementasi SCAPM dengan substitusi SBIS sebagai pengganti variabel Rf dan menambahkan faktor makro dan mikro ekonomi seperti return of equity, earnings per share, price to earnings, book value per share, price to book value, dan return on assets pada data saham JII periode 2019 sampai 2023[4]. Pada penelitian ini, didapatkan hasil implementasi pengembangan model tersebut dapat memprediksi return saham syariah dengan valid karena nilai konstanta mendekati 0 untuk setiap sahamnya, dan hasil nilai Mean Squared Error (MSE) yang kecil pada model sehingga dapat disimpulkan bahwa model dapat memprediksi observasi dengan nilai kesalahan yang kecil.
Meskipun beberapa penelitian menunjukkan efektivitas SCAPM, tetapi masih terdapat tantangan dalam membuktikan validitas empiris model ini di pasar modal Indonesia. Penelitian-penelitian lebih lanjut sangat diperlukan untuk mengembangkan model SCAPM sehingga dapat mengestimasi return dan portofolio dengan validitas yang lebih akurat terutama dalam konteks pasar saham syariah di Indonesia.
Pengembangan model SCAPM memberikan pendekatan yang lebih sesuai untuk investor syariah dengan menghilangkan unsur riba dari model CAPM, sehingga memungkinkan estimasi return yang lebih akurat untuk instrumen keuangan syariah seperti sukuk dan saham syariah. SCAPM, melalui penggunaan Jakarta Islamic Index (JII) sebagai acuan, membantu investor syariah dalam memilih saham yang memenuhi kriteria syariah, meningkatkan transparansi dan kepercayaan dalam investasi. Berbagai penelitian menunjukkan bahwa substitusi variabel risk-free rate dengan faktor-faktor seperti tingkat zakat, inflasi, dan Sertifikat Bank Indonesia Syariah (SBIS) menghasilkan estimasi return yang cukup baik, dengan SBIS menunjukkan hasil yang paling akurat. Penerapan SCAPM diharapkan mampu meningkatkan partisipasi investor dalam pasar modal syariah dan mendukung pertumbuhan ekosistem keuangan syariah di Indonesia.
Catatan Akhir
Yang Zhang, peneliti di School of Marxism, Peking University,[5], menulis hal menarik. Menurutnya, proses dialektis yang terus menerus antara pasar dan negara menghasilkan formulasi yang mengagumkan. Dengan latar belakang reformasi dan keterbukaan Tiongkok selama empat dekade, para akademisi dari sekolah ini, seperti Guoguang Liu, Enfu Cheng, dan Zuyao Yu, mengembangkan kerangka teori yang menggabungkan prinsip pasar dengan kontrol negara dalam ekonomi sosialis, berbeda dengan sosialis murni atau marxis murni dan kapitalisme murni atau ekonomi pasar neoliberal.
Mereka menekankan bahwa ekonomi sosialis dapat mengadopsi sistem pasar tanpa meninggalkan prinsip-prinsip sosialis. Mereka menyoroti pentingnya peran pasar dalam alokasi sumber daya sambil tetap mempertahankan kontrol negara untuk menjamin keadilan dan kemakmuran bersama. Mereka juga memperkenalkan konsep “organisasi organik” antara perencanaan dan pasar, memastikan keseimbangan antara efisiensi mikro dengan koordinasi makro. Mereka juga menentang gagasan neoliberalisme yang mengedepankan pasar bebas tanpa kontrol pemerintah, yang dianggap rentan terhadap monopoli dan ketidaksetaraan.
Dengan struktur pemikiran seperti itu, akademisi di sekolah tersebut telah berkontribusi dalam dua gagasan utama yang sangat berpengaruh dalam reformasi ekonomi Tiongkok. Di satu sisi mereka menjauhkan diri dari sistem ekonomi perencanaan murni, di sisi lain mereka juga keras mengingatkan akan bahaya privatisasi berlebihan yang dapat menyebabkan ketimpangan sosial. Tiongkok menunjukkan keunggulan kompetitif yang mengintegrasikan antara efisiensi pasar dengan kendali negara, yang terefleksikan dalam kebijakan-kebijakan ekonomi yang bertumpu pada teknologi dan kemandirian-keadilan ekonomi.
Menjadi tantangan penting, bagaimana investasi syariah bukan saja bebas dari riba, namun juga berlarian antara kalkulasi pasar dan kontrol negara agar mampu berkontribusi terhadap ikhtiar mewujudkan keadilan ekonomi tanpa kehilangan aspek-aspek pasarnya. Jika instrument investasi syariah diletakkan dalam konteks makro tersebut, maka teorisasinya akan berkembangan secara terus menerus secara dialektis antara teks, konteks, dan relas-relasi structural. Wallohu a’lam bis-showwab. [ ]
Devi Atirotun Muthohharoh
Lurah Kompleks Putri PPM Aswaja Nusantara, kuliah di Aktuaria UGM
Daftar Pustaka
- Igo, F. (2016). Islamic Capital Asset Pricing Model: Sebuah analisis perbandingan. Jurnal Ilmiah ESAI, 10(1), 14-22.
- Otoritas Jasa Keuangan. (2024). Strategi Mengakselerasi Pangsa Pasar Keuangan Syariah. Dikutip dari: https://www.ojk.go.id/ojk-institute/id/capacitybuilding/upcoming/4065/strategi-mengakselerasi-pangsa-pasar-keuangan-syariah
- Putra, A. P. (2022). Disertasi: Penerapan Shariah-Compliant Asset Pricing Model (SCAPM) dalam Menjelaskan Return Saham Syariah ISSI. Universitas Gadjah Mada.
- Sari, A. R., Hendrawaty, E., Faisol, A. (2021). Implementasi Pendekatan Shari’a Compliant Assets Pricing Model dalam Pembentukan Portofolio Optimal Saham Syariah. Finansia, 4(1).
- Yunita, H. R., dkk. (2023). Identification on Penny Stock Through ARA/ARB Rejection as A Process in Forming Sharia Capital Asset Pricing Model (SCAPM) with Macroeconomics and Microeconomics Factor [Laporan tidak dipublikasikan]. Universitas Gadjah Mada.
[1] Otoritas Jasa Keuangan. (2024). Strategi Mengakselerasi Pangsa Pasar Keuangan Syariah. Dikutip dari: https://www.ojk.go.id/ojk-institute/id/capacitybuilding/upcoming/4065/strategi-mengakselerasi-pangsa-pasar-keuangan-syariah
[2] Igo, F., & Rachman, A. A. (2016). Islamic Capital Asset Pricing Model: Sebuah analisis perbandingan. Jurnal Ilmiah ESAI, 10(1), 14-22.
[3] Sari, A. R., Hendrawaty, E., & Faisol, A. (2021). Implementasi Pendekatan Shari’a Compliant Assets Pricing Model dalam Pembentukan Portofolio Optimal Saham Syariah. Finansia, 4(1).
[4] Yunita, H. R., dkk. (2023). Identification on Penny Stock Through ARA/ARB Rejection as A Process in Forming Sharia Capital Asset Pricing Model (SCAPM) with Macroeconomics and Microeconomics Factor [Unpublished Manuscript]. Universitas Gadjah Mada.
[5] Yang Zhang, The Contribution of The “School of New Marxist Economics “ to China’S Socialist Market Economy, www.plutojournals.com/wrpe/
*Artikel ini sebelumnya telah dimuat di Jurnal Aswaja Nusantara (Volume V, Oktober 2024).

