
Deskripsi Masalah
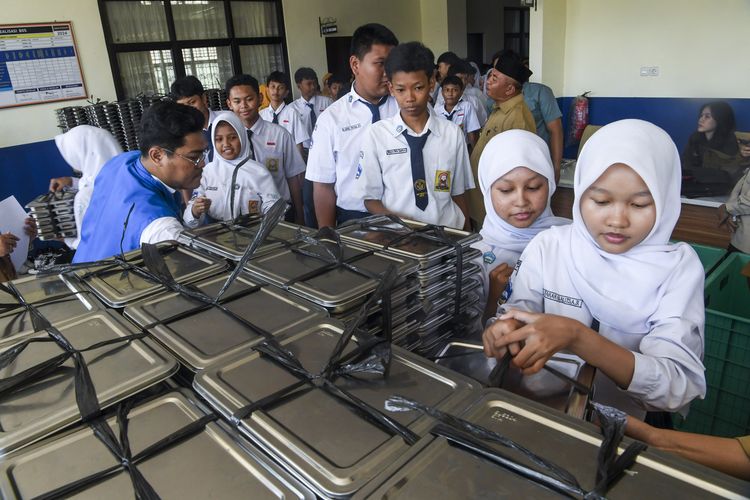
Salah satu program andalan pemerintah saat ini adalah MBG (Makan Bergizi). Program ini dirancang sebagai penyediaan makanan bergizi secara periodik dan dinikmati oleh seluruh siswa di sekolah, tanpa pemisahan yang tegas antara siswa yang termasuk mustahiq zakat (fakir/miskin dan asnaf lainnya) dengan siswa yang bukan mustahiq (mampu/ghaniyy/tidak berhak menerima zakat).
Dalam praktik lapangan, MBG biasanya membutuhkan banyak komponen pembiayaan: belanja bahan, proses produksi, distribusi, operasional dapur, tenaga masak, logistik, hingga tata kelola dan pelaporan. Karena skalanya besar, kebutuhan anggaran pun ikut membengkak. Di titik ini muncul wacana: apakah dana zakat bisa ikut dipakai untuk menutup sebagian biaya MBG.
Wacana tersebut menimbulkan perdebatan. Sebagian melihatnya sebagai cara memperluas maslahat, sementara yang lain menilai ada risiko menabrak rambu fiqh zakat, terutama ketika penerima manfaat program bersifat universal dan bercampur antara mustahiq dan non-mustahiq.
Pertanyaan Dasar
Dari uraian di atas, muncul dua pertanyaan mendasar: apakah boleh dana zakat dialokasikan untuk membiayai MBG yang bersifat universal (untuk semua siswa)? Jika boleh, bagaimana memastikan hak mustahiq tidak bercampur dan tidak kehilangan karakter zakat sebagai ibadah maliyah yang ditata ketat oleh syariat?
Kajian Fiqh
Kajian ini menekankan bahwa masalahnya bukan sekadar “zakat boleh atau tidak untuk MBG”, tetapi menyangkut dua titik krusial yang menjadi tulang punggung fiqh zakat.
Pertama, taqyid masharif zakat, alokasi zakat dibatasi pada golongan tertentu (delapan asnaf). Kedua, tamlik (penyerahan hak), di mana dalam banyak mazhab, zakat harus “jatuh menjadi hak” mustahiq, bukan semata menjadi layanan umum yang bercampur.
Agar pembahasannya tidak rancu, kajian ini membedakan tiga bentuk penyaluran:
- zakat untuk mustahiq yang jelas (misalnya fakir/miskin) dalam bentuk uang/barang/makanan yang menjadi jatah hak mereka;
- program MBG umum universal yang penerimanya campur (mustahiq dan non-mustahiq) sementara dana berasal dari zakat;
- Program MBG umum universal yang juga didanai non-zakat (infak, sedekah, wakaf, hibah, APBN, CSR, dan semisalnya), sedangkan zakat hanya masuk pada komponen khusus mustahiq secara terpisah, dengan jalur, rekening, dan bukti penyaluran yang dapat diaudit.
Pokok kajian pada MBG universal adalah apakah program MBG umum universal dapat dibiayai dari zakat yang oleh syariat telah dibatasi distribusinya secara jelas dan terarah?
Pandangan Empat Mazhab Utama
1. Mazhab Hanafi: zakat hakikatnya tamlik
Mazhab ini menekankan bahwa “ita’/pemberian zakat” merupakan tamlik (pemindahan kepemilikan). Imam al-Kasani menegaskan secara eksplisit:
وإيتاء الزكاة… والتصدق تمليك… والله تعالى المالك
Dari sini dipahami bahwa penyaluran zakat harus sampai pada posisi “hak milik mustahiq”, baik langsung maupun melalui wakil/amil. Program MBG yang universal, secara otomatis mencakup non-mustahiq dan berbentuk layanan umum, berisiko tidak memenuhi ruh tamlik kepada mustahiq, atau setidaknya sangat rentan kabur batasnya. Jika tamlik, misalnya, tentu siswa membawa pulang atau makan di tempat, adalah sudah menjadi hak-nya.
2. Mazhab Maliki: zakat tidak boleh dialihkan untuk pos umum di luar asnaf
Dalam Mazhab Maliki terdapat penegasan bahwa zakat tidak disalurkan pada pos-pos yang bukan asnaf. Contoh klasik yang sering disebut: zakat tidak dialihkan untuk kafan mayit atau membangun masjid. Imam al-Hattab menukil redaksi yang tegas:
ولا يكفن به الميت ولا يصرف لمسجد ولا لعبد ولا لكافر
Walau MBG berbeda dari “membangun masjid”, ‘illah yang ditekankan di sini adalah: zakat bukan dana untuk proyek umum yang tidak termasuk jalur maṣraf zakat. Zakat memiliki tata distribusi yang khusus dan tidak otomatis dapat dipindahkan menjadi anggaran layanan publik.
3. Mazhab Syafi‘i: ayat zakat menunjukkan tamlik dan kepemilikan asnaf
Syafi‘iyyah menegaskan pembatasan asnaf dan menafsirkan “lam” pada ayat zakat sebagai lam at-tamlik. Imam an-Nawawi menyusun arah:
أضاف جميع الصدقات إلى الأصناف لام التمليك فصار لهم مملوكا
Makna “mamluk lahum” (milik mereka) memberi konsekuensi bahwa zakat tidak “bebas” menjadi dana program universal yang penerimanya mencakup pihak yang tidak memiliki hak zakat.
4. Mazhab Hanabilah: tidak boleh keluar dari 8 asnaf; “innama” = hasr
Dalam mazhab Hanbali, pembatasan alokasi zakat ditulis tegas, termasuk contoh larangan menyalurkan zakat untuk “masjid, jembatan, proyek kebaikan umum” bila keluar dari asnaf. Redaksi yang sering dirujuk :
لا يجوز صرفها إلى غيرهم من جهات الخير… و(إنما) كلمة في معناها الحصر
Yang perlu ditekankan adalah bahwa mazhab ini tidak menolak “kebaikan”, tetapi menolak menjadikan kebaikan umum sebagai maṣraf zakat ketika keluar dari delapan asnaf. Dalam logika fiqh, niat baik tidak otomatis mengubah batasan hukum penyaluran.
Kajian pembatasan alokasi zakat
Ayat maṣarif zakat (QS at-Taubah: 60) menggunakan redaksi pembatas. Para ulama menegaskan kaidah bahasanya: “innama” bermakna hasr (pembatasan). Konsekuensinya, zakat bukan “dana sosial universal” yang boleh dibelanjakan untuk semua program, melainkan hak yang diarahkan kepada kelompok tertentu yang disebutkan secara jelas.
Hanafiyyah menyatakan lugas bahwa tamlik adalah inti pemberian: “التمليك هو الإيتاء”. Syafi‘iyyah menguatkan bahwa “lam” pada ayat menunjukkan tamlik, sehingga zakat menjadi milik mereka. Kesimpulannya, bila program MBG universal membuat zakat “melebur” menjadi layanan umum tanpa memastikan harta zakat “menjadi milik mustahiq”, maka prinsip ini terlanggar, atau minimal sangat rentan tidak terpenuhi.
Dari sisi substansi, MBG universal, karena penerimanya campur kaya-miskin, mendekati problem klasik “mengarahkan zakat ke جهات الخير العامة” (pos kebaikan umum) yang oleh Maliki dan Hanbali ditampilkan sebagai contoh larangan. Alasannya bukan karena makan itu buruk, akan tetapi oleh karena bentuknya universal dan tidak spesifik kepada asnaf. Dalam kerangka fiqh, batas penerima adalah inti ibadah zakat, bukan semata dampak sosialnya.
Kesimpulan
Kajian ini berkesimpulan bahwa penyaluran dana zakat sebagai sumber pembiayaan MBG universal adalah haram alias tidak boleh, dengan pertimbangan:
- Keluar dari hasr (pembatasan) 8 asnaf
Jika seluruh siswa mendapat, maka termasuk yang mampu. Ini bertentangan dengan prinsip “لا يجوز صرفها إلى غيرهم” (tidak boleh disalurkan kepada selain mereka).
- Bercampurnya hak mustahiq dengan non-mustahiq
Zakat adalah hak. Bila bercampur, hak itu tercemar karena sebagian dinikmati pihak yang tidak punya hak. Sekalipun ada mustahiq di dalam populasi penerima, format universal membuat penyaluran zakat tidak lagi terjamin sesuai batasannya.
- Problem tamlik
Dana zakat tidak lagi “diberikan” sebagai hak mustahiq, melainkan berubah bentuk menjadi layanan publik. Ini bertentangan dengan ruh “التمليك” yang ditekankan oleh banyak mazhab.
- Problem tanggungan
Terdapat kemungkinan, meskipun kecil, zakat muzakki sebagai wali murid teralokasikan ke siswa yang masih menjadi tanggung jawabnya sebagai orang tua. Dengan kata lain, murid si penerima MBG tadi Adalah juga anak dari muzakki yang dana zakatnya dialokasikan ke MBG. Pada konteks ini, niat menunaikan zakat berpotensi bergeser menjadi pembiayaan kewajiban nafkah yang memang sudah menjadi beban muzakki.
Rekomendasi
- Apabila Baznas atau lembaga zakat lainnya ingin tetap menyelenggarakan MBG untuk semua siswa, maka sumber dananya harus berasal dari non-zakat (infak, sedekah, wakaf, hibah/CSR, anggaran lembaga/pemerintah, dan semisalnya). Kebolehan ini baru sebatas formal, tanpa mempertimbangkan aspek lainnya, misalnya kerawanan aspek dikorupsi, mubazir, tidak tepat sasaran, dll. Jika varibael ini diterapkan, mungkin akan banyak tafsil soal hukumnya. Misalnya, jika dana infaq shodaqoh Masyarakat yang jika dipastikan akan terkorup jika dialokasikan di sana, tentu menjadi haram.
- Adapun zakat, jika dipaksa hendak dilibatkan, jalurnya wajib dipisahkan dan hanya untuk mustahiq, sesuatu yang secara teknis tidak sederhana dan menuntut tata kelola yang sangat disiplin.
Agar tidak melanggar fiqh zakat, maka direkomendasikan (meski sulit pelaksanaannya):
- Pemisahan rekening dan pencatatan
- Rekening zakat hanya untuk siswa-siswa yang mustahiq.
- Rekening non-zakat untuk program universal, termasuk dana operasional dapur.
- Skema dua lapis (dual scheme)
- Lapis A (zakat): subsidi/paket/kupon makan khusus siswa mustahiq (berbasis data kemiskinan, verifikasi, dan bukti serah).
- Lapis B (non-zakat): alokasi untuk seluruh siswa plus biaya operasional dapur, logistik, dan tata kelola.
- Audit syariah internal dan eksternal (independent).
Menyusun SOP yang tegas: definisi mustahiq, mekanisme tamlik (jatah), bukti serah, pelaporan periodik, serta kanal pengaduan. Dalam tata kelola modern, audit syariah tidak cukup menjadi formalitas, tetapi harus menjadi mekanisme kontrol yang hidup, agar zakat tetap berada pada marwahnya sebagai ibadah sekaligus instrumen perlindungan sosial bagi yang berhak.

